Krankenkassen-Reform 2027: Was sich für Versicherte ändert

Das GKV-Beitragssatzstabilisierungsgesetz (umgangssprachlich Krankenkassen-Reform oder auch GKV‑Spargesetz) ist ein Gesetz, das die Finanzierung der gesetzlichen Krankenversicherung sichern und die Beiträge stabilisieren soll. In der Praxis bringt es jedoch spürbare Mehrkosten und Leistungseinschränkungen für viele Versicherte mit sich: Ab 2027 steigen bei Medikamenten die Mindest- und Höchstzuzahlungen (auf 7,50 Euro bzw. 15 Euro), der Festzuschuss für Zahnersatz sinkt und Leistungen wie Homöopathie entfallen. Erfahren Sie hier, welche Änderungen Sie konkret betreffen und wie eine Zusatzversicherung oder eine Krankenzusatzversicherung helfen kann.
| Bereich | Bisher | Neue Regelung |
|---|---|---|
| Medikamentenzuzahlung | 10 Prozent, mindestens 5 Euro, höchstens 10 Euro | 10 Prozent, mindestens 7,50 Euro, höchstens 15 Euro |
| Belastungsgrenze | 2 Prozent, bei chronischer Krankheit 1 Prozent | Bleibt bestehen |
| Zahnersatz ohne Bonus | 60 Prozent Festzuschuss | 50 Prozent Festzuschuss |
| Homöopathie | Teilweise freiwillige Satzungsleistung | Ab 2027 keine Satzungsleistung mehr |
| Beitragsbemessungsgrenze | Reguläre jährliche Anpassung | 2027 zusätzliche Anpassung um 300 Euro pro Monat |
| Teil-Arbeitsunfähigkeit | Nicht vorgesehen | Ab 2028 mit 25, 50 oder 75 Prozent vorgesehen |
Warum gibt es die Krankenkassen-Reform?
Die gesetzlichen Krankenkassen geben mehr Geld aus, als sie über die Beiträge einnehmen. Das Bundesgesundheitsministerium rechnet für 2027 mit einer Finanzierungslücke von rund 19 Milliarden Euro, die bis 2030 auf rund 44 Milliarden Euro anwachsen könnte. Das GKV-Beitragssatzstabilisierungsgesetz, von Ärzteverbänden und in den Medien häufig kurz „GKV-Spargesetz" genannt, soll diese Lücke verkleinern und weitere Beitragssteigerungen begrenzen. Um das zu erreichen, soll das Gesundheitssystem an verschiedenen Stellen sparen. Auch Sie können die Folgen spüren: Einige Zuzahlungen steigen, bestimmte Zuschüsse sinken und freiwillige Leistungen entfallen.
Das Gesetz ist grundsätzlich am 30. Juli 2026 in Kraft getreten. Viele Änderungen gelten jedoch erst ab dem 1. Januar 2027. Einzelne neue Regelungen folgen 2028.
Was wird für Sie teurer?
Höhere Zuzahlungen bei Medikamenten und anderen Leistungen
Ab 2027 zahlen Sie bei verschiedenen Kassenleistungen mehr dazu. Bei verschreibungspflichtigen Medikamenten bleibt es bei zehn Prozent des Preises. Der Mindestbetrag steigt jedoch von 5 Euro auf 7,50 Euro. Maximal zahlen Sie künftig 15 Euro statt 10 Euro.
Ein Beispiel: Kostet ein verschreibungspflichtiges Medikament 100 Euro, zahlen Sie künftig 10 Euro selbst. Kostet ein Medikament 20 Euro, wären zehn Prozent eigentlich 2 Euro. Durch den Mindestbetrag zahlen Sie trotzdem 7,50 Euro.
Die bestehenden Belastungsgrenzen bleiben erhalten. Für die meisten Versicherten liegt die jährliche Grenze bei zwei Prozent des Haushaltsbruttoeinkommens. Für chronisch kranke Menschen gilt weiterhin eine Grenze von einem Prozent.
Unser Tipp: Sammeln Sie die Belege über geleistete Zuzahlungen. So behalten Sie den Überblick und erkennen frühzeitig, wann Sie Ihre persönliche Belastungsgrenze erreichen. Ihre Krankenkasse informiert Sie über die Voraussetzungen für eine Zuzahlungsbefreiung.
Änderungen bei der Familienversicherung
Kinder bleiben in der Regel weiterhin beitragsfrei familienversichert. Für Ehe- und Lebenspartner ändern sich die Regeln ab 2028. Für viele Partner, die bisher beitragsfrei mitversichert waren, ist dann monatlich ein Beitrag in Höhe von 2,5% des beitragspflichtigen Einkommens des Hauptversicherten zu zahlen.
Kein Zusatzbeitrag ist zu zahlen, wenn das Mitglied oder der Ehe-/Lebenspartner ein Kind hat, das unter zwölf Jahre alt ist und im Haushalt lebt, oder ein Kind, das wegen Behinderung nicht selbst für seinen Lebensunterhalt sorgen kann
Ob die Familienversicherung für Ihren Partner beitragsfrei bleibt, hängt von Ihrer persönlichen Situation ab. Ob sich für Ihre Familie etwas ändert, erfahren Sie bei Ihrer Krankenkasse. Fragen Sie dort am besten frühzeitig nach.
Höhere Beiträge bei höherem Einkommen
Die Beitragsbemessungsgrenze steigt 2027 zusätzlich zur regulären Anpassung um 300 Euro im Monat. Die Beitragsbemessungsgrenze legt fest, bis zu welcher Einkommenshöhe Sie Krankenkassenbeiträge zahlen. Steigt diese Grenze, kann auch Ihr Beitrag steigen. Das betrifft vor allem Menschen mit höherem Einkommen. Der Arbeitnehmeranteil kann dadurch um rund 26 Euro monatlich steigen.
Auch die Versicherungspflichtgrenze steigt zusätzlich um 300 Euro im Monat. Sie bestimmt, ab welchem regelmäßigen Einkommen Arbeitnehmer grundsätzlich zwischen gesetzlicher und privater Krankenversicherung wählen können.
Geringerer Festzuschuss für Zahnersatz
Beim Zahnersatz übernimmt die Krankenkasse künftig einen kleineren Teil der Kosten. Der Zuschuss für die Regelversorgung sinkt ohne Bonus von 60 auf 50 Prozent. Nach fünf Jahren regelmäßiger Vorsorge sinkt er von 70 auf 60 Prozent. Nach zehn Jahren reduziert er sich von 75 auf 65 Prozent.
Ein geringerer Kassenzuschuss bedeutet für Sie: Zahnersatz wird spürbar teurer. Sorgen Sie schon jetzt vor, damit Sie im Ernstfall nicht auf hochwertige Behandlungen verzichten müssen. Hier finden Sie alle wichtigen Informationen zu DA Direkt Zahnzusatzversicherung.
Die Härtefallregelung bleibt bestehen. Versicherte mit niedrigem Einkommen erhalten die Kosten der Regelversorgung weiterhin vollständig erstattet, wenn sie die Voraussetzungen erfüllen.
Ihr Bonusheft lohnt sich also weiterhin: Mit regelmäßigen Kontrollterminen sichern Sie sich einen höheren Zuschuss.
Welche Leistungen ändern sich?
Homöopathie und Anthroposophie
Homöopathische Leistungen gehören nicht zum regulären Leistungskatalog der gesetzlichen Krankenversicherung. Einige Krankenkassen haben entsprechende Behandlungen oder Arzneimittel bisher freiwillig als zusätzliche Satzungsleistung erstattet.
Nutzen Sie eine solche Leistung bereits? Dann fragen Sie bei Ihrer Krankenkasse nach, bis wann sie laufende Behandlungen noch bezahlt.
Medizinische Cannabisblüten
Das Gesetz streicht Cannabisblüten aus dem Leistungskatalog der gesetzlichen Krankenversicherung. Diese Änderung gilt laut Kassenärztlicher Bundesvereinigung bereits seit dem 30. Juli 2026.
Wichtig: Die Änderung betrifft Cannabisblüten. Andere cannabisbasierte Arzneimittel können weiterhin von der Krankenkasse übernommen werden. Ob das in Ihrem Fall gilt, klären Sie mit Ihrer Arztpraxis und Ihrer Krankenkasse.
Zweitmeinung vor bestimmten Eingriffen
Ab 2027 wird vor bestimmten Eingriffen ein ärztliches Zweitmeinungsverfahren verpflichtend. Die Regelung soll medizinisch nicht notwendige Operationen vermeiden. Welche Operationen dazugehören, legen die zuständigen Gremien fest.
Vorsorgeuntersuchungen und Hautkrebsscreening
Der Gemeinsame Bundesausschuss prüft derzeit, ob sich Altersgrenzen, Abstände oder Untersuchungsinhalte für Vorsorgeuntersuchungen künftig ändern sollen.
Auch das Hautkrebsscreening wird überprüft, aber nicht abgeschafft. Künftig könnten das persönliche Risiko und der passende Untersuchungsabstand eine größere Rolle spielen.
Für Versicherte ändert sich daher zunächst nichts. Nehmen Sie Ihre Vorsorgetermine deshalb weiterhin wie gewohnt wahr. Neue Regelungen gelten erst, wenn die zuständigen Gremien sie beschlossen haben.
Gut zu wissen: Nicht jede Gesundheitsleistung gehört zum Schutz der gesetzlichen Krankenkasse. Eine private Krankenzusatzversicherung kann Sie bei zusätzlichen Kosten unterstützen, zum Beispiel für erweiterte Vorsorge, Naturheilverfahren oder gesetzliche Zuzahlungen.
Was ändert sich bei Arztterminen und Krankschreibungen?
Neue Vergütung für ambulante Leistungen
Das GKV-Beitragssatzstabilisierungsgesetz verändert die Vergütung von Arzt- und Psychotherapiepraxen. Es bezieht Leistungen wie ambulante Operationen, Früherkennung und Psychotherapie künftig stärker in die regulären Praxisbudgets ein.
Die Änderungen betreffen zunächst die Finanzierung der Praxen. Welche konkreten Auswirkungen sie auf Terminangebote und Wartezeiten haben, lässt sich derzeit noch nicht verlässlich sagen.
Teilarbeitsunfähigkeit ab 2028
Ab 2028 soll eine teilweise Krankschreibung den schrittweisen Wiedereinstieg in den Beruf erleichtern. In geeigneten Fällen kann Ihre Ärztin oder Ihr Arzt die Arbeitsfähigkeit dann mit 25, 50 oder 75 Prozent feststellen. Sie und Ihr Arbeitgeber müssen dem zustimmen.
Am regulären Krankengeld ändert die Reform nichts. Sie erhalten weiterhin 70 Prozent Ihres Bruttoeinkommens. Ihre Krankenkasse zahlt es innerhalb von drei Jahren höchstens über 78 Wochen.
Hier die wichtigsten, möglichen Auswirkungen auf einen Blick:
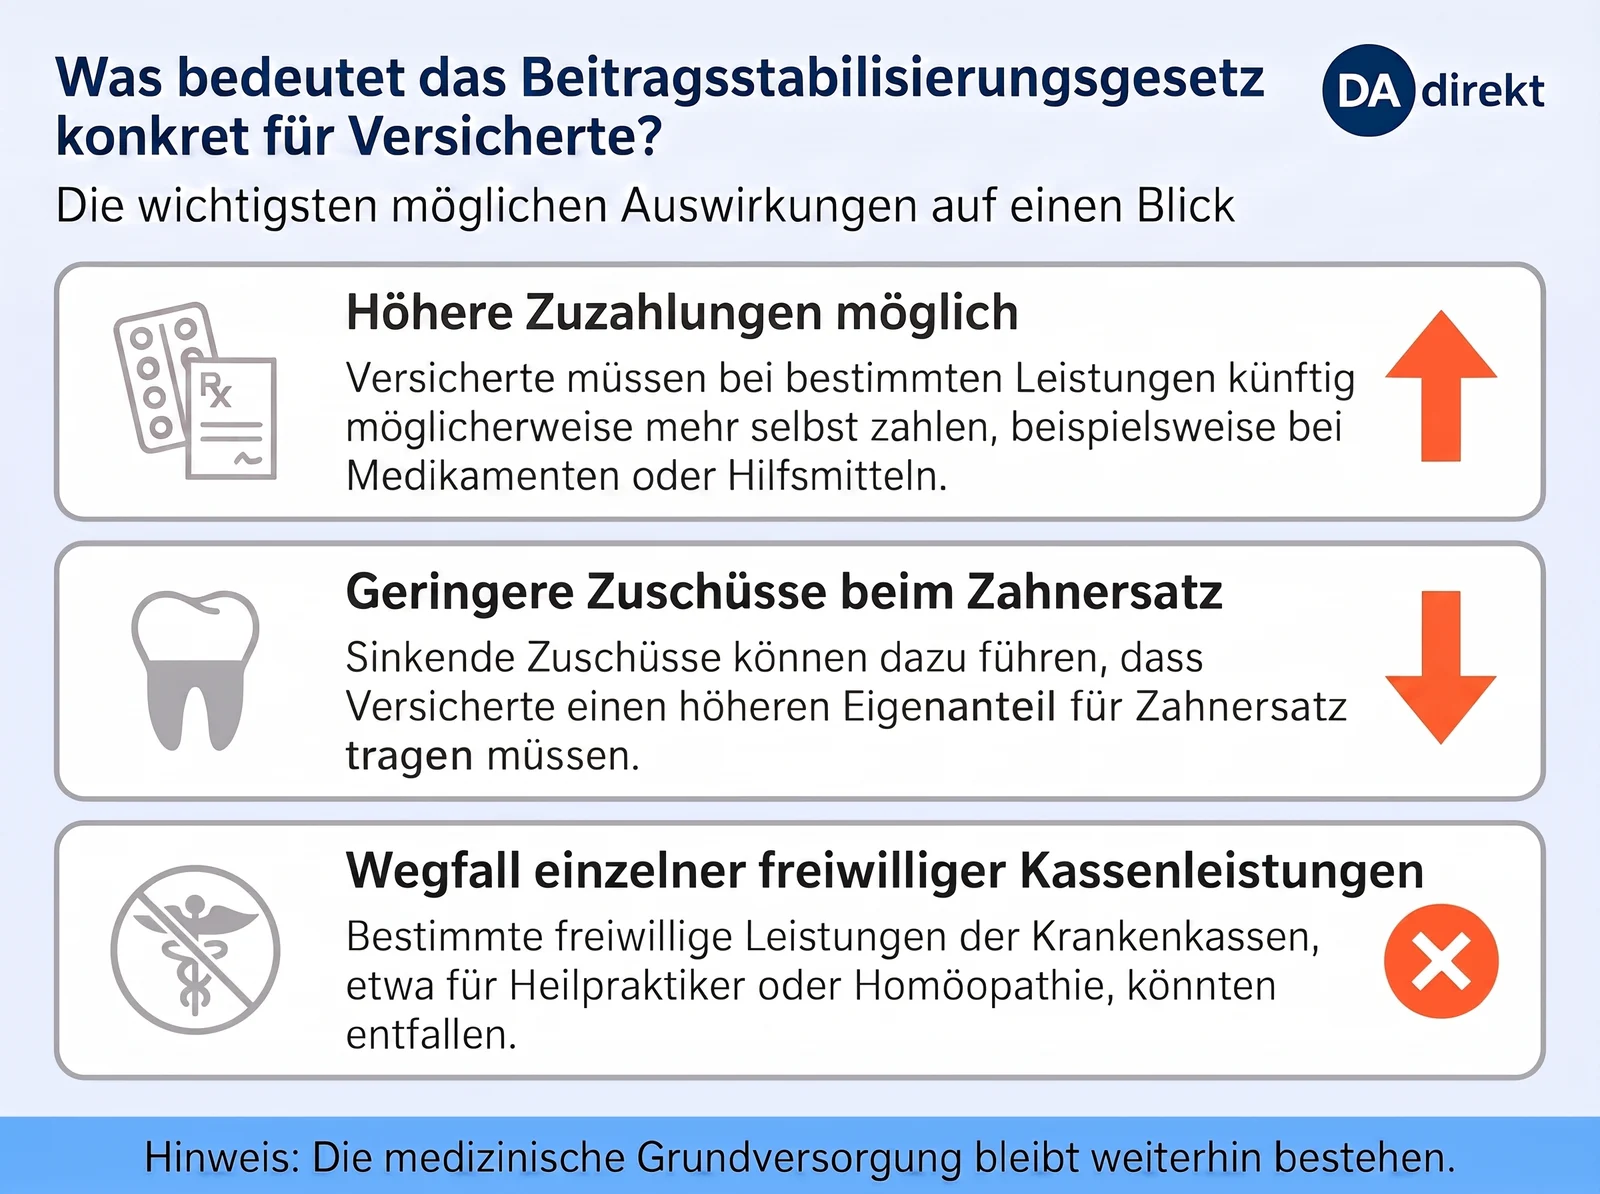
Ob und wie stark Sie und Ihre Familien betroffen sind, können Sie mit unserem Selbst-Test herausfinden.
Was können Sie jetzt tun?
Nicht jede Änderung gilt sofort oder betrifft Sie persönlich. Mit diesen vier Schritten behalten Sie den Überblick:
- Mitteilungen Ihrer Krankenkasse prüfen: Achten Sie besonders auf Informationen zu Beiträgen, Zuzahlungen und freiwilligen Leistungen.
- Zuzahlungsbelege aufbewahren: So sehen Sie, wann Sie Ihre Belastungsgrenze erreichen und eine Befreiung beantragen können.
- Eigene Situation klären: Fragen Sie bei Ihrer Krankenkasse nach, wenn Sie einen Partner familienversichert haben oder ein höheres Einkommen beziehen.
- Vorsorgetermine weiter wahrnehmen: Die laufende Überprüfung ändert Ihre bestehenden Ansprüche zunächst nicht.
Unser Fazit für Sie:
Die Krankenkassen-Reform bringt für viele Versicherte höhere Eigenbeteiligungen und Leistungskürzungen mit sich. Je nach Ihrer persönlichen Lebenssituation können Sie diese finanziellen Lücken jedoch gezielt abfedern. Ob Schutz vor teuren Zahnarztrechnungen oder die Absicherung von Naturheilverfahren - nehmen Sie Ihre Gesundheitsversorgung selbst in die Hand:
👉 Berechnen Sie jetzt Ihren Tarif für die DA Direkt Zahnzusatzversicherung
👉 Entdecken Sie die Vorteile der DA Direkt Krankenzusatzversicherung
Was die Reform für Versicherte wirklich bedeutet, erklärt der DA Direkt Produktexperte Christian Brodhun in unserem Experteninterview.
Häufige Fragen zur Krankenkassen-Reform
Wann tritt die Krankenkassen-Reform in Kraft?
Das GKV-Beitragssatzstabilisierungsgesetz, abgekürzt BStabG und von Ärzteverbänden, Krankenkassen und Medien meist als GKV-Spargesetz oder GKV-Sparpaket bezeichnet, ist am 30. Juli 2026 in Kraft getreten. Viele Änderungen gelten ab dem 1. Januar 2027. Die teilweise Krankschreibung soll ab 2028 möglich sein.
Wie hoch ist die Zuzahlung für Medikamente ab 2027?
Versicherte zahlen weiterhin zehn Prozent des Abgabepreises. Die Zuzahlung beträgt jedoch mindestens 7,50 Euro und höchstens 15 Euro.
Bleibt die Zuzahlungsbefreiung bestehen?
Ja. Die jährliche Belastungsgrenze bleibt bei zwei Prozent des Haushaltsbruttoeinkommens. Für chronisch kranke Menschen gilt eine Grenze von einem Prozent.
Wer bleibt beitragsfrei familienversichert?
Kinder bleiben weiterhin beitragsfrei familienversichert. Das gilt unter anderem auch für Eltern mit Kindern unter zwölf Jahren, pflegende Angehörige und Partner oberhalb der Regelaltersgrenze. Für andere mitversicherte Partner kann ein zusätzlicher Beitrag fällig werden.
Bezahlt die Krankenkasse weiterhin Homöopathie?
Homöopathische und anthroposophische Arzneimittel dürfen bereits seit 30. Juli 2026 nicht mehr zulasten der gesetzlichen Krankenversicherung verordnet werden; freiwillige Satzungsleistungen können je nach Kasse bis Ende 2026 auslaufen. Ab 2027 dürfen gesetzliche Krankenkassen homöopathische Leistungen und Arzneimittel nicht mehr als freiwillige Satzungsleistung erstatten. Gleiches gilt für anthroposophische Arzneimittel und Leistungen.
Wird das Hautkrebsscreening abgeschafft?
Nein. Der Gemeinsame Bundesausschuss überprüft die bestehenden Vorgaben und dabei auch ein stärker risikobasiertes Screening. Bis neue Regeln wirksam werden, gelten die bestehenden Vorgaben weiter.
Was ändert sich beim Zahnersatz?
Der Festzuschuss für die Regelversorgung sinkt. Ohne Bonus übernimmt die Krankenkasse künftig 50 statt 60 Prozent. Bei regelmäßig wahrgenommenen Vorsorgeuntersuchungen erhöht sich der Zuschuss weiterhin.
Zuletzt aktualisiert:14.10.2026Lesezeit: 7 MinutenAutor: Fachredaktion | Tierkrankenversicherung
Fachlich und inhaltlich geprüft von:
Christian Brodhun | DA Direkt Produktexperte/-entwickler für unsere Health-Produkte (Zahnzusatz, Tierkranken und Krankenzusatz)
zum LinkedIn-Profil
Die Einschätzungen basieren auf dem veröffentlichten GKV-Beitragssatzstabilisierungsgesetz und dienen der allgemeinen Information und ersetzen keine Rechts-, Steuer- oder Versicherungsberatung. Gesetzliche Regelungen können sich ändern und werden teils unterschiedlich umgesetzt. Für Ihre individuelle Situation (z. B. Beitrag, Familienversicherung, Zuzahlungen, Leistungsansprüche) ist Ihre Krankenkasse die richtige Anlaufstelle. Bei rechtlichen oder steuerlichen Fragen wenden Sie sich bitte an entsprechend qualifizierte Berater (z. B. Rechtsanwalt/Steuerberater).