Sturm und Über­schwemmung: bestens abgesichert gegen Naturgefahren

Was sind Naturgefahren? Unter Naturgefahren versteht man wetter- und erdgeschichtlich bedingte Ereignisse wie Stürme, Überschwemmungen, Starkregen, Hagel oder Erdbeben, die erhebliche Schäden anrichten können. Der Klimawandel erhöht in Deutschland die Gefahr dieser extremen Wetterereignisse. Für eine verlässliche Naturgefahren-Absicherung ist die passende Kombination aus Prävention und Versicherungsschutz (Hausratversicherung) entscheidend.
Das Wichtigste in Kürze
- Schäden, die durch Naturgefahren wie Sturm, Hagel und Blitzschlag entstehen, sichern Sie über die Wohngebäude- und Hausratversicherung ab.
- Mit einer Elementarschadenversicherung als Zusatz zu Ihrer Hausrat- oder Wohngebäudeversicherung besteht Versicherungsschutz für die in den Versicherungsbedingungen definierten Naturgefahren, insbesondere Überschwemmung, Rückstau, Erdrutsch und weitere Elementargefahren.
- Nur mit einer freiwilligen Teil- oder Vollkaskoversicherung ist Ihr Fahrzeug auch bei Schäden durch Sturm, Hagel und Überschwemmung bestens abgesichert.
„Erweiterte Naturgefahren“: Starkregen und Hochwasser nehmen zu
Sturmböen, Überschwemmungen, Starkregen und Hagel – der Klimawandel bringt immer mehr Wetterextreme und Naturgefahren. Entsprechend müssen sich Haus- und Fahrzeugbesitzer auch beim Versicherungsschutz auf die veränderte Risikolage einstellen. Eine passende Naturgefahren Versicherung hilft, finanzielle Folgen im Ernstfall abzufedern. Wie heftig Stürme ausfallen können, zeigte z. B. Orkantief „Sabine“ im Februar 2020: Mit Böen bis zu 177 km/h gehörte es zu den schwersten Stürmen der vergangenen Jahre und verursachte allein an Wohngebäuden Schäden von über 600 Millionen Euro. Auch 2021 kam es zu extremen Unwettern: Starkregen führte regional zu Sturzfluten, vollgelaufenen Kellern und überfluteten Unterführungen.
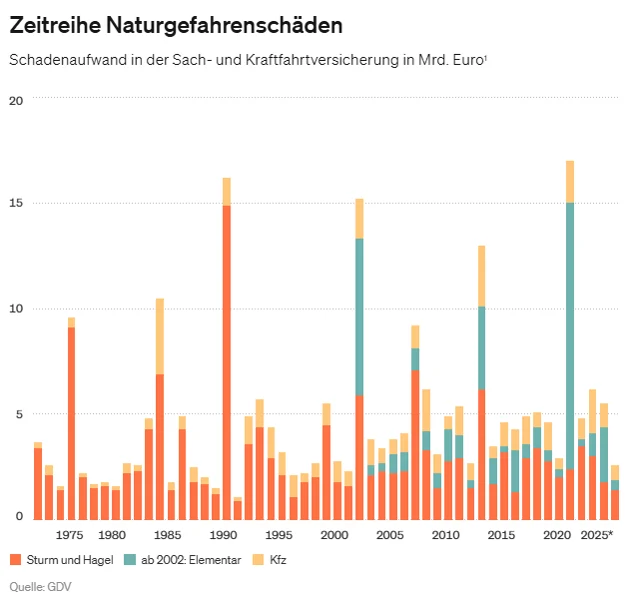
Aktuelle Zahlen unterstreichen den Trend trotz jährlicher Schwankungen: In der GDV-Naturgefahrenbilanz 2025 rechnet der GDV (Gesamtverbund der Deutschen Versicherungswirtschaft) mit insgesamt 2,6 Milliarden Euro Schäden durch Naturgefahren – rund 1,4 Milliarden Euro davon entfallen auf Sturm, Hagel und Blitz in der Sachversicherung, etwa 500 Millionen Euro auf weitere Naturgefahren wie Überschwemmung und Starkregen sowie rund 700 Millionen Euro auf Sturmschäden und Überschwemmungen in der Kfz-Versicherung. Dass 2025 im Vergleich zu 2024 deutlich weniger Schäden verursacht hat, bewertet der GDV als „Glückssache“ – langfristig nehmen klimawandelbedingte Extremwetterereignisse weiter zu.

Wichtig für Eigentümer: Viele verfügen bereits über eine Wohngebäude- und Hausratversicherung, doch Schäden durch regional auftretende Naturgefahren wie Überschwemmungen (z. B. durch Starkregen/Hochwasser), Rückstau, Erdrutsch oder Lawinen sind in der Regel nicht automatisch mitversichert, sondern erfordern meist den Zusatzbaustein Elementarschadenversicherung. Eine Elementargefahren Versicherung (häufig auch als Naturkatastrophen Versicherung bezeichnet) schließt diese Lücke - je nach Tarif und Bedingungen.
Quelle: GDV-Naturgefahrenbilanz 2025: Deutlich weniger Schäden durch Wetterextreme; Gesamtverband der Deutschen Versicherungswirtschaft
Hausrat gegen Elementargefahren versichern
Die häufigste Schadensursachen waren in den vergangenen Jahren heftige Stürme und Starkregen. Entweder decken die starken Winde das Dach des Hauses ab oder sie drücken die Fenster ein. Der eigentliche Schaden entsteht meist durch einhergehende Regenfälle: Durchnässte Möbel, Technikgeräte oder zerstörtes Inventar sind die Folge. Die Versicherung spricht hier von Durchnässungsschäden. Im Bereich der Naturgefahren deckt die Hausratversicherung in der Regel Schäden durch folgende Ereignisse ab:
- Sturm
- Hagel
- Blitzschlag
Damit Sie bestens geschützt sind, erweitern Sie Ihre Hausratversicherung um den Elementarschadenzusatz. Dann sind Sie auch gegen Schäden durch diese Elementargefahren abgesichert:
- Überschwemmung
- Rückstau
- Erdbeben
- Erdsenkung
- Erdrutsch
- Schneedruck
- Lawinen
- Vulkanausbruch
In diesen Fällen erstattet Ihnen Ihre Versicherung die Kosten für Reparaturen am beschädigten Inventar und von zerstörten Gegenständen zum Wiederbeschaffungswert.

Wohngebäude gegen Naturgefahren versichern
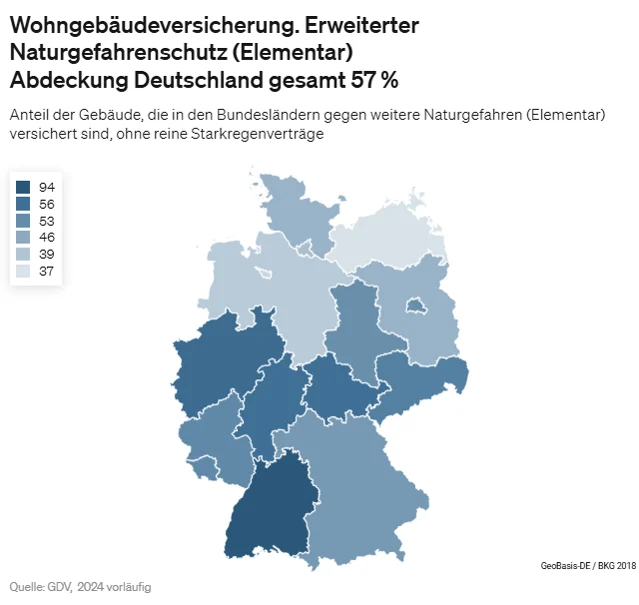
Nur etwa 57 Prozent der Gebäude in Deutschland sind laut der GDV gegen Naturgefahren wie Hochwasser und Überschwemmungen versichert. Der Grund: Viele Hauseigentümer unterschätzen die Gefahr von extremen Regenfällen. Zudem ist vielen nicht bewusst, dass bei der Gebäudeversicherung nicht alle Gefahren inbegriffen sind.
Dabei sind auch die Unterschiede zwischen den Bundesländern bemerkenswert. In Baden-Württemberg sind mehr als 94 Prozent der Gebäude gegen Naturgefahren abgesichert, in Bremen nur etwa 28 Prozent. Das hat vor allem historische Gründe, da es bis 1993 eine Versicherungspflicht gegen Elementarschäden in Baden-Württemberg gab.
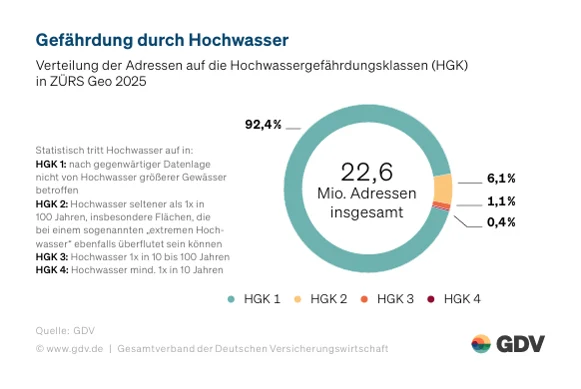
Das bedeutet: Noch immer verfügt ein erheblicher Teil der Gebäude in Deutschland über keinen umfassenden Schutz gegen Elementarschäden. Jedoch sind auch nicht alle Gebiete Deutschlands gefährdet, wenn es um Überschwemmungen geht. Die sogenannten ZÜRS-Zonen teilen Deutschland in vier verschiedene Risikokategorien ein. Sie dienen Versicherern als wichtige Grundlage zur Einschätzung von Überschwemmungsrisiken. In die konkrete Beitragsberechnung können zusätzlich weitere Tarifmerkmale einfließen.
Abhilfe schafft eine Erweiterung der Wohngebäudeversicherung um Elementargefahren. Sie leistet bis zum Ersatz des Hauses und sichert so die Existenz der Hausbesitzer. Optimalen Schutz für Ihr Zuhause erhalten Sie von unserem Partner Zurich Versicherungen.
Gut zu wissen: Staatliche Hilfen nach Naturkatastrophen sind grundsätzlich keine garantierte Leistung. Ob und in welchem Umfang Unterstützungsprogramme gewährt werden, entscheiden Bund und Länder jeweils im Einzelfall.
Kleines Lexikon der Naturgefahren
Elementarschäden
Elementarschäden sind Schäden, die zum Beispiel durch folgende Elementargefahren verursacht werden:
- Überschwemmung, Witterungsniederschläge, Rückstau
- Erdrutsch, Erdbeben, Erdsenkung
- Lawinen, Schneedruck, Vulkanausbruch
Elementarschäden können nicht als eigenständiger Vertrag, sondern nur in Verbindung mit einer Hausrat- oder Wohngebäudeversicherung versichert werden.
Sturm
Meteorologisch gilt Windstärke 9 auf der Beaufort-Skala als Sturm. Viele Versicherer leisten bei Sturmschäden jedoch bereits ab Windstärke 8 (62 km/h). Maßgeblich sind die jeweiligen Versicherungsbedingungen.
Überschwemmung
Eine Überschwemmung liegt vor, wenn Grund und Boden von Wasser bedeckt sind. Dies kann durch Starkregen oder durch Hochwasser (Ausuferung von Gewässern) passieren. In beiden Fällen greift die Elementarschadenversicherung.
Wiederbeschaffungswert
Wenn ein Gegenstand irreparabel ist (Totalschaden), bekommt der Kunde die Wiederbeschaffungskosten des gleichen oder zumindest eines vergleichbaren Gegenstands ersetzt In der Hausratversicherung wird bei einem Totalschaden grundsätzlich der Neuwert erstattet. Das ist der Betrag, der nötig ist, um einen neuen Gegenstand gleicher Art und Güte zu kaufen. Die Hausratversicherung der DA Direkt ersetzt diesen Neuwert in unbegrenzter Höhe.
ZÜRS-Zone
ZÜRS steht für „Zonierungssystem für Überschwemmung, Rückstau und Starkregen“ und wurde vom GDV entwickelt. Das System hilft den Versicherern bei der Beantwortung der Frage, welches Gebäude in welchem Ausmaß hochwassergefährdet ist.
So schützen Sie Ihr Haus und Inventar
- Informieren Sie sich auf dem Naturgefahrenportal, des Deutschen Wetterdienstes (DWD), ob an Ihrem Wohnort Risiken durch Hochwasser, Starkregen, Sturm, Hitze oder andere Naturgefahren bestehen.
- Installieren Sie Rückstausysteme in Form von Hebeanlagen und Rückstauverschlüssen in Ihrem Haus.
- Dichten Sie Kellerfenster und Türen gut ab.
- Fliesen Sie gefährdete Räume im Erdgeschoss und Keller.
- Bewahren Sie wichtige Dokumente oder wertvolle Gegenstände sicher vor Elementargefahren wie z. B. vor Wasser und Feuer.
- Speichern Sie wichtige Unterlagen auf digitalen Datenträgern oder in einer Cloud.
- Wenn Sie einen Öltank haben, sichern Sie ihn. Sonst droht die Gefahr einer starken Verunreinigung.
- Prüfen Sie regelmäßig das Dach auf lose Ziegel und reinigen Sie Dachrinnen, um Wasserstaus bei Starkregen zu vermeiden.
Was tun bei einem Hausratschaden?
Wenn Ihr Haus von einem Sturm und Starkregen als Folgeschaden in Mitleidenschaft gezogen wurde, stehen Sie erst einmal vor dem Nichts. Aber Sie müssen sich in einem Schadenfall nicht allein fühlen. Unsere Berater stehen Ihnen helfend zur Seite und geben Ihnen praktische Tipps zur Soforthilfe. Ihr Schaden wird so schnell wie möglich bearbeitet. Die Dauer der Bearbeitung hängt unter anderem von Art und Umfang des Schadens sowie von der aktuellen Schadenlage ab.
So gehen Sie richtig vor:
- Melden Sie den Schaden so schnell wie möglich telefonisch oder online.
- Dokumentieren Sie die Schäden möglichst genau. Mit dem Smartphone oder einer Kamera aufgenommene Fotos helfen bei der Abwicklung des Schadens.
- Sorgen Sie dafür, dass nicht noch mehr Schäden entstehen. Dichten Sie zum Beispiel Fenster provisorisch ab, damit kein Regenwasser mehr ins Haus eindringt. Herumliegende Gegenstände wie abgebrochene Äste und Dachziegel können Sie schon aufräumen.
- Riskieren Sie nicht Ihr Leben, aber schaffen Sie nach Möglichkeit zum Beispiel Ihre Möbel in geschützte Räume.
Online Schadensmeldung Hausratversicherung
Wir helfen Ihnen: Rufen Sie uns an oder melden Sie den Schaden direkt online.
Das Auto gegen Naturgefahren versichern
Wenn Sie nur eine Kfz-Haftpflichtversicherung besitzen, kann ein Hagel- oder Überschwemmungsschaden am Auto richtig teuer werden. Mit einer Teil- oder Vollkaskoversicherung ist Ihr Auto standardmäßig gegen Schäden durch Sturm, Hagel, Blitzschlag und Überschwemmung versichert. Weitere Elementargefahren wie Lawinen, Vulkanausbruch, Erdsenkung, Erdrutsch oder Erdbeben lassen sich in vielen Tarifen über Premium-Bausteine ergänzen.
Was tun bei einem Kfz-Hagelschaden?
DA Direkt reguliert Ihren Hagelschaden so schnell und unkompliziert wie möglich für Sie. Daher organisieren wir bei vielen, durch Hagel beschädigten Fahrzeugen einer Region eine Hagelsammelbesichtigung in einer unserer Partnerwerkstätten. Das Schadengutachten mit Kostenschätzung, das wir nach der Sammelbesichtigung erstellen, bildet die Grundlage für die Entschädigung der Kfz-Versicherung.
Wird Ihr Fahrzeug später auch in einer Partnerwerkstatt repariert, holen wir es gerne am Wohnort ab. Für die Dauer der Reparatur stellen wir Ihnen zusätzlich ein kostenloses Ersatzfahrzeug zur Verfügung. Auch kommt in einigen Besichtigungsfällen bereits ein Hagelscanner zum Einsatz. Er scannt das Fahrzeug, zählt die Dellen, misst deren Umfang und erstellt anhand dessen eine Kalkulation über die Entschädigungshöhe. Wir beschreiten neue Wege, um den Schadenservice so schnell und einfach wie möglich für Sie zu gestalten.
So gehen Sie richtig vor:
- Melden Sie Ihren Kfz-Hagelschaden so schnell wie möglich telefonisch oder online.
- Dokumentieren Sie die Schäden so genau wie möglich mit dem Smartphone oder einer Kamera. Aufgenommene Fotos helfen bei der Abwicklung des Schadens.
Kfz-Hagelschaden online melden
Bei einem Hagelschaden an Ihrem Auto: Nutzen Sie unser Formular oder rufen Sie an.

Kfz-Versicherung bei Hagelschäden und mehr
Mit einer Teilkasko sind Sie vor Schäden am eigenen Auto z. B. durch Hagel oder Sturm richtig abgesichert. Für neue oder neuwertige Fahrzeuge empfiehlt sich eine Vollkaskoversicherung.
Hausratversicherung: Absicherung bei Elementarschäden
Sichern Sie Ihren Hausrat vor Schäden durch Elementargefahren ab. DA Direkt übernimmt Schäden, die z. B. durch Sturm oder Hagel entstehen. Informieren Sie sich, welche Gefahren im Versicherungsumfang eingeschlossen sind.
Häufige Fragen zum Thema Naturgefahren
Ab wann zahlt die Versicherung bei Sturmschäden?
In der Regel gilt ein Ereignis als Sturm, wenn mindestens Windstärke 8 (ca. 62 km/h) erreicht wird; meteorologisch spricht man oft ab Windstärke 9 von Sturm. Ob und ab welcher Windstärke geleistet wird, regeln die Versicherungsbedingungen. Wichtig ist außerdem, dass der Schaden tatsächlich sturmbedingt ist.
Ist Starkregen automatisch mitversichert - auch ohne Flusshochwasser?
Schäden durch Starkregen sind häufig nur dann versichert, wenn der Vertrag einen Elementarschadenbaustein enthält und der Versicherungsfall (z. B. Überschwemmung auf dem Grundstück) nach Bedingungen erfüllt ist. Ohne Elementarschutz sind Starkregen-/Überschwemmungsschäden oft nicht abgedeckt. Maßgeblich sind Definitionen und Ausschlüsse im Vertrag.
Was ist der Unterschied zwischen Überschwemmung und Rückstau?
Überschwemmung liegt vor, wenn Grund und Boden (z. B. Hof, Garten, Straße) mit Wasser bedeckt wird und Wasser ins Gebäude eindringt. Rückstau bedeutet, dass Abwasser/Regenwasser aus der Kanalisation zurück ins Haus drückt (z. B. über Toilette oder Bodenablauf). Für Rückstau ist oft zusätzlicher Schutz/korrekte Sicherungstechnik relevant - Details stehen im Vertrag.
Brauche ich als Mieter eine Elementarschadenversicherung?
Ja, das kann sinnvoll sein: Als Mieter schützt Sie die Hausratversicherung (inkl. Elementarbaustein) vor Schäden an Ihrem Inventar durch Naturgefahren wie Überschwemmung oder Starkregen (je nach Bedingungen). Für Gebäudeschäden ist dagegen die Wohngebäudeversicherung des Eigentümers zuständig - Ihr Hausrat bleibt davon unberührt.
Gibt es bei Elementarschäden Selbstbehalte oder Wartezeiten?
Viele Tarife sehen bei Elementarschäden einen Selbstbehalt vor; teils gibt es auch Wartezeiten nach Vertragsabschluss, bevor der Schutz greift. Das ist je nach Versicherer und Tarif unterschiedlich. Prüfen Sie daher vor Abschluss die Vertragsdetails (Selbstbehalt, Wartezeit, Definitionen) und lassen Sie sich diese schriftlich bestätigen.
Zahlt der Staat automatisch, wenn mein Haus nach einer Naturkatastrophe beschädigt ist?
Nein. Staatliche Hilfen nach Naturereignissen sind grundsätzlich keine garantierte Leistung. Ob und in welchem Umfang Unterstützung gezahlt wird, entscheiden Bund und Länder meist im Einzelfall. Für planbare finanzielle Absicherung ist daher ein passender Versicherungsschutz (z. B. Elementarbaustein) entscheidend.
Zuletzt aktualisiert:08.10.2026Autor: DA Direkt Fachredaktion